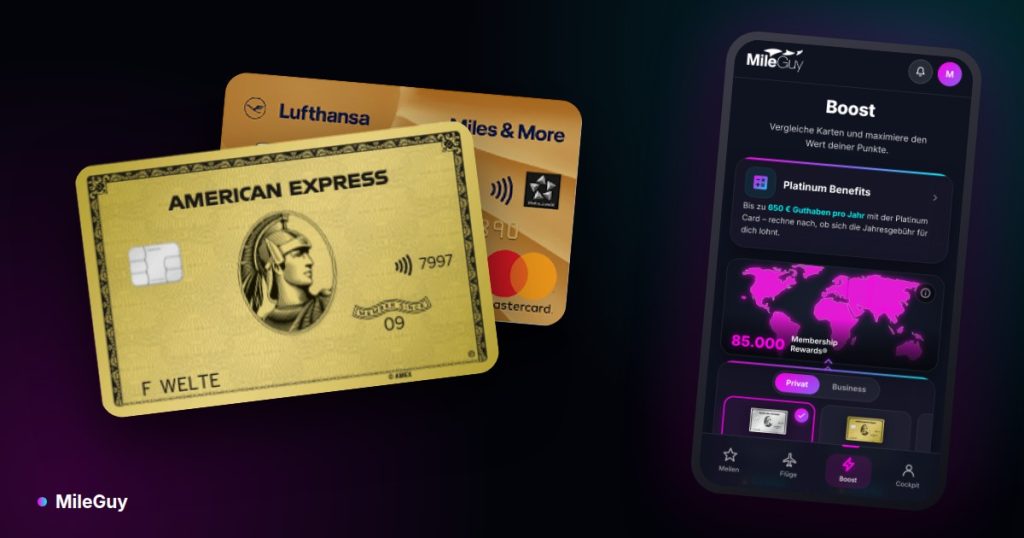
Die American Express® Gold Card* bringt dir mehr Meilen, wenn du Avios oder Flying Blue nutzt: Aus 1 Euro Umsatz werden 0,8 Meilen. Die Miles & More Gold* Credit Card ist besser, wenn du ausschließlich Lufthansa-Meilen willst: Sie bringt 0,5 Miles & More Meilen pro Euro, die Gold Card über den Payback-Umweg nur 0,33. Die Gold Card kostet 240 Euro im Jahr, die Miles & More Gold 138 Euro.
Dieser Artikel stellt beide Gold-Karten für Meilensammler direkt gegenüber. Alle Leistungen der Amex-Karte im Detail findest du im Überblick zur American Express Gold Card, die Lufthansa-Karten im Artikel Miles & More Kreditkarte 2026: Blue oder Gold.
Gold Card gegen Miles & More Gold
 Quelle: American Express, Deutsche Bank, PAYBACK (Stand 10/2026)
Worin unterscheiden sich die beiden Karten?
Der Kernunterschied: Die Gold Card sammelt Membership Rewards® Punkte, die du zu neun Airline-Programmen übertragen kannst. Die Miles & More Gold Credit Card der Deutschen Bank schreibt direkt Miles & More Meilen gut. Die wichtigsten Eckdaten (Stand September 2026):
| Merkmal | American Express Gold Card | Miles & More Gold Credit Card |
|---|---|---|
| Jahresgebühr | 240 € | 138 € |
| Herausgeber | American Express | Deutsche Bank |
| Sammelrate | 1 Membership Rewards® Punkt pro 1 € | 1 Meile pro 2 € |
| Willkommensbonus | 50.000 Membership Rewards® Punkte | 20.000 Prämienmeilen |
| Verfall | kein Verfall, solange die Karte besteht | Schutz vor Meilenverfall, solange die Karte besteht |
| Lounge-Zugang | nein | nein |
Übersicht von MileGuyBeim Willkommensbonus der Gold Card gilt: Mindestumsatz von 5.000 € in den ersten 6 Monaten (gestaffelt: 20.000 Membership Rewards® Punkte nach 3.000 €, weitere 30.000 nach insgesamt 5.000 €). Bei der Miles & More Gold gibt es den Bonus ohne Mindestumsatz. Weitere Karten findest du im MileGuy Kreditkarten-Vergleich.
Welche Karte bringt mehr Meilen pro Euro?
Das hängt davon ab, in welchem Programm die Meilen landen sollen. Die Gold Card liegt vorn, sobald du einen 5:4-Partner nutzt; für Miles & More liegt die Lufthansa-Karte vorn.
| Zielprogramm | Gold Card | Miles & More Gold |
|---|---|---|
| Avios, Flying Blue, SAS (5:4) | 0,8 Meilen/€ | – |
| KrisFlyer, Qatar, Asia Miles (3:2) | 0,67 Meilen/€ | – |
| Miles & More | 0,33 Meilen/€ (über Payback) | 0,5 Meilen/€ |
Übersicht von MileGuyMit dem Membership Rewards® Turbo für 15 Euro im Jahr steigt die Gold Card auf 1,5 Membership Rewards® Punkte pro Euro, also 1,2 Avios oder 0,5 Miles & More Meilen pro Euro. Dann zieht sie selbst bei Miles & More mit der Lufthansa-Karte gleich – bis zur Obergrenze von 20.000 Extrapunkten in 12 Monaten. Alle Transferkurse im Detail vergleicht unser Artikel Membership Rewards® Punkte in Meilen: Welcher Partner lohnt sich?.
Rechenbeispiel: 15.000 Euro Umsatz im Jahr
Bei 15.000 Euro Jahresumsatz bringt die Gold Card 12.000 Avios, die Miles & More Gold 7.500 Miles & More Meilen. Im Detail:
| Variante | Kosten pro Jahr | Membership Rewards® Punkte | Avios / Flying Blue | Miles & More |
|---|---|---|---|---|
| Gold Card ohne Turbo | 240 € | 15.000 | 12.000 | 5.000 |
| Gold Card mit Turbo | 255 € | 22.500 | 18.000 | 7.500 |
| Miles & More Gold Credit Card | 138 € | – | – | 7.500 |
Übersicht von MileGuyDie Werte bei Avios und Miles & More sind Alternativen: Jeder Membership Rewards® Punkt lässt sich nur einmal übertragen.
Die Gold Card kostet also 102 bis 117 Euro mehr im Jahr. Das lohnt sich, wenn du die Meilen in einem 5:4-Programm einlöst oder die Partner-Guthaben der Gold Card nutzt. Laut American Express sind das bis zu 430 Euro pro Jahr, unter anderem für SIXT und für Shopping bei LODENFREY. Die Guthaben gelten nur für Hauptkarteninhaber:innen und lassen sich nicht ansparen.
Für wen ist welche Karte die richtige?
Die Gold Card passt zu flexiblen Sammlern, die Miles & More Gold zu Lufthansa-Treuen. Konkret:
- Gold Card: Du fliegst gern mit Air France/KLM, British Airways, Iberia oder Qatar, willst dich nicht auf ein Programm festlegen und nutzt Partner wie SIXT ohnehin.
- Miles & More Gold: Du sammelst nur bei Miles & More, willst deine Meilen vor dem Verfall schützen und brauchst eine Karte, die als Mastercard fast überall akzeptiert wird.
- Beide: Viele Meilensammler kombinieren sie – die Mastercard dort, wo Amex nicht angenommen wird, die Gold Card für alle anderen Umsätze.
Wer mehr Leistungen will, findet die Rechnung für die teurere Schwesterkarte unter American Express Platinum Card: Lohnt sich die Gebühr?.
Was spricht gegen die Gold Card?
Gegen die Gold Card sprechen vor allem die höhere Gebühr und die geringere Akzeptanz. Bevor du beantragst, solltest du diese Punkte kennen:
- Akzeptanz: American Express wird in Deutschland nicht überall angenommen, vor allem bei kleineren Händlern. Was du nicht mit der Karte zahlst, bringt keine Membership Rewards® Punkte.
- Mindestumsatz: Den vollen Willkommensbonus gibt es nur mit 5.000 Euro Umsatz in sechs Monaten. Wer das nur mit zusätzlichen Käufen schafft, macht die Rechnung schlechter.
- Transfer ist endgültig: Übertragene Membership Rewards® Punkte kommen nicht zurück. Übertrage erst, wenn dein Prämienflug verfügbar ist.
- Miles & More nur mit Verlust: Wer am Ende doch nur Lufthansa-Prämien bucht, verschenkt ohne Turbo ein Drittel der möglichen Meilen gegenüber der Miles & More Gold.
Welche Versicherungen haben die beiden Karten?
Beide Karten enthalten Reiseversicherungen, die meist nur greifen, wenn du die Reise mit der Karte bezahlst. Die Miles & More Gold nennt unter anderem Reiserücktritts-, Auslandsreisekranken- und Mietwagenversicherung. Für die Gold Card stehen Umfang und Bedingungen in den Gold Card Informationen (PDF). Vergleiche vor einer Buchung die Deckungssummen und Selbstbehalte beider Karten.