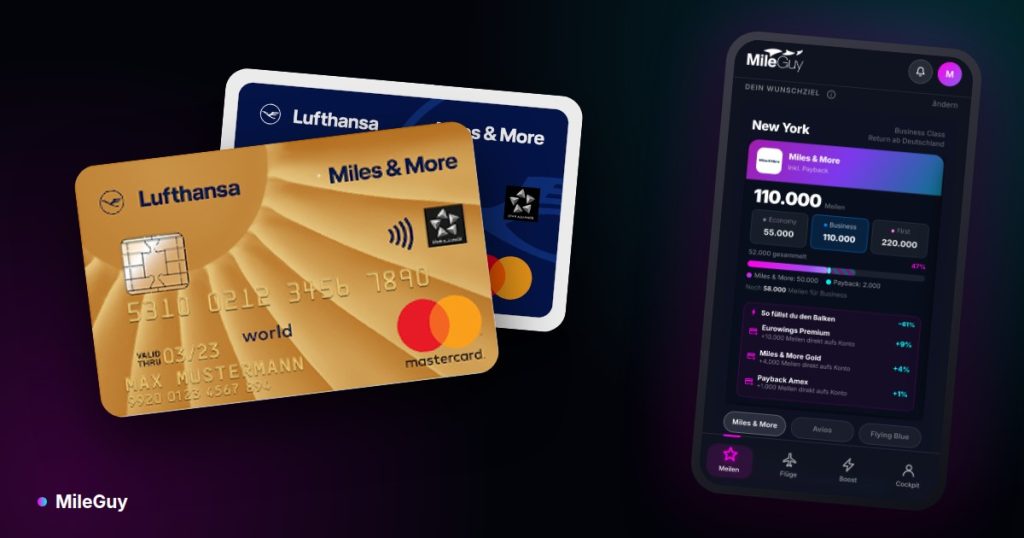
Deine Miles & More Kreditkarte lohnt sich weiter, wenn die Meilen aus deinem Kartenumsatz plus der Schutz vor Meilenverfall mehr wert sind als der Kartenpreis von 66 € (Blue) oder 138 € (Gold) im Jahr. Kündigst du, gilt für dein gesamtes Meilenkonto wieder die 36-Monats-Regel – nach einer Übergangsfrist von mindestens drei Monaten ab Ende des Quartals, in dem die Kündigung wirksam wird. Wer ein größeres Meilenkonto hat, aber kaum noch Umsatz macht, sollte deshalb eher auf eine günstigere Karte wechseln als ganz kündigen.
Miles & More Kreditkarte: Kosten und Fristen
 Quelle: Deutsche Bank, Miles & More, MileGuy-Berechnung (Stand 10/2026)
Was kostet dich deine Miles & More Kreditkarte im Jahr wirklich?
Der Kartenpreis ist nur ein Teil der Rechnung: Gebuchte Zusatzpakete laufen oft unbemerkt mit. Seit dem Wechsel zur Deutschen Bank im Oktober 2025 wird monatlich abgerechnet. Laut Preis- und Leistungsverzeichnis der Deutschen Bank (Stand Juli 2026) gilt:
| Karte | pro Monat | pro Jahr | Meilenverfall-Schutz |
|---|---|---|---|
| MyFlex* | 0 € | 0 € | Nein |
| Blue / Blue Business | 5,50 € | 66 € | Ja |
| Gold / Gold Business | 11,50 € | 138 € | Ja |
| Partnerkarte Blue / Gold | 4,40 € / 7,90 € | 52,80 € / 94,80 € | – |
Übersicht von MileGuyDazu kommen gegebenenfalls Zusatzpakete: Miles Plus ab 8,90 € im Monat, Travel Security und Shopping Guarantee je 2,90 €, Travel Security Plus 4,50 € und das Versicherungs-Upgrade Gold 5,90 €. Schau im Kreditkarten-Banking nach, was bei dir aktiv ist – ein vergessenes Paket kann mehr kosten als die Karte selbst.
Was passiert mit deinen Meilen, wenn du die Karte kündigst?
Deine Meilen bleiben erhalten, verlieren aber den Verfallschutz. Mit dem Vertragsende gilt wieder die normale Regel von Miles & More: Prämienmeilen verfallen 36 Monate nach dem Monat, in dem du sie gesammelt hast, jeweils zum Quartalsende.
Damit nicht alles auf einmal verschwindet, gibt es eine Karenzzeit: Meilen, die bei der Kündigung schon verfallen wären oder in diesem Zeitraum verfallen würden, bleiben mindestens drei Monate nach Ablauf des Quartals gültig, in dem die Kündigung wirksam wurde.
Beispiel: Deine Kündigung wird am 15. November 2026 wirksam. Das Quartal endet am 31. Dezember 2026, die Karenzzeit läuft also mindestens bis 31. März 2027. Meilen, die du vor mehr als 36 Monaten gesammelt hast, musst du bis dahin einlösen – sonst sind sie weg.
Zwei weitere Punkte vor der Kündigung:
- Willkommensbonus: Der Bonus setzt voraus, dass die Karte mindestens zwölf Monate besteht. Kündigst du früher, kann er zurückgebucht werden.
- Partner- und Zusatzkarten werden mit der Hauptkarte automatisch gekündigt.
Welche Wege es gibt, Meilen auch ohne Kreditkarte vor dem Verfall zu retten, steht in Meilen vor dem Verfall retten – Fristen & Tricks 2026.
Wann lohnt es sich, die Karte zu behalten?
Behalten lohnt sich, wenn du entweder genug Umsatz machst oder ein Meilenkonto schützt, das du in absehbarer Zeit einlösen willst. Rechne beides getrennt:
Rechnung 1 – Umsatz: Mit der privaten Blue oder Gold sammelst du 1 Meile je 2 €, mit den Business-Karten 1 Meile je 1 €. Bei einem angenommenen Wert von 1,5 Cent pro Meile bringt jeder Euro Umsatz privat 0,75 Cent. Die Tabelle zeigt, ab welchem Umsatz die Meilen den Kartenpreis allein decken:
| Karte | Preis pro Jahr | Meilen nötig | Umsatz pro Jahr | Umsatz pro Monat |
|---|---|---|---|---|
| Blue (privat) | 66 € | 4.400 | 8.800 € | ca. 730 € |
| Gold (privat) | 138 € | 9.200 | 18.400 € | ca. 1.530 € |
| Blue Business | 66 € | 4.400 | 4.400 € | ca. 370 € |
| Gold Business | 138 € | 9.200 | 9.200 € | ca. 770 € |
Übersicht von MileGuyRechenbasis: 1,5 Cent pro Meile, MileGuy-Berechnung. Bewertest du deine Meilen höher, etwa weil du Business Class einlöst, sinkt die Schwelle.
Rechnung 2 – Verfallschutz: Du hast 40.000 Meilen auf dem Konto und sparst auf einen Prämienflug in zwei Jahren. Bei 1,5 Cent pro Meile stehen 600 € Gegenwert im Raum. Die Blue kostet dich in diesen zwei Jahren 132 €. Solange ein Teil dieser Meilen sonst verfallen würde, ist die Karte günstiger als der Verlust.
Die Gold rechnet sich zusätzlich, wenn du ihre Versicherungen, den Marriott Silver Elite Status oder den Tausch von Meilen in Points tatsächlich nutzt. Einen detaillierten Vergleich der beiden Privatkarten findest du in Miles & More Kreditkarte 2026: Blue oder Gold.
Wann solltest du kündigen oder auf eine günstigere Karte wechseln?
Kündigen ist sinnvoll, wenn dein Meilenkonto fast leer ist, du keine Buchungspläne hast und kaum Umsatz über die Karte läuft. Hast du dagegen noch viele Meilen, ist ein Wechsel meist klüger:
| Deine Lage | Empfehlung |
|---|---|
| Gold, Versicherungen ungenutzt, Meilen auf dem Konto | Auf Blue wechseln: 72 € pro Jahr gespart, Verfallschutz bleibt |
| Blue, kaum Umsatz, großes Meilenkonto | Behalten, bis du die Meilen eingelöst hast |
| Blue, kaum Umsatz, fast leeres Konto | Kündigen oder die kostenlose MyFlex prüfen (ohne Verfallschutz) |
| Selbstständig mit Betriebsausgaben | Business-Karte prüfen: doppelter Sammelsatz zum gleichen Preis |
Übersicht von MileGuyEinen Produktwechsel stößt du laut Anbieter direkt im Kreditkarten-Banking an, nicht per Post oder in der Filiale. Für Partner- und Business-Karten geht das nicht: Hier musst du die bestehende Karte kündigen und die neue separat beantragen. Wenn du selbstständig bist, lies vorher unseren Ratgeber zur Miles & More Blue Business Kreditkarte.
Wie kündigst du die Miles & More Kreditkarte?
Am schnellsten geht es online im Kreditkarten-Banking der Deutschen Bank. So gehst du vor:
- Meilenkonto prüfen: Welche Meilen würden in den nächsten Quartalen ohne Karte verfallen? Einlösung planen.
- Gebuchte Zusatzpakete und deren Laufzeit kontrollieren.
- Im Kreditkarten-Banking die Kartennummer und einen Kündigungsgrund wählen und mit BestSign bestätigen.
- Alternativ schriftlich an Deutsche Bank AG, Kreditkartenservice, 04024 Leipzig, oder mit einem Formular in der Filiale.
- Kündigungsbestätigung aufheben und das Ende der Karenzzeit im Kalender eintragen.
Du hattest noch die alte DKB-Karte – was gilt jetzt?
Die von der DKB ausgegebenen Miles & More Kreditkarten sind ausgelaufen: Für Karteninhaber mit Vielfliegerstatus endeten sie zum 28. Februar 2026, für alle anderen zum 30. April 2026. Die Karenzzeiten danach sind nach unserem Stand abgelaufen – für deine Meilen gilt also wieder die normale 36-Monats-Regel, sofern du keine neue Karte hast. Welche Meilen wann verfallen, siehst du in deinem Miles & More Konto.
Beantragst du jetzt eine Blue oder Gold bei der Deutschen Bank, gib unbedingt deine bisherige Servicekartennummer an und registriere dich nicht neu bei Miles & More. Dann bleibt dein Konto verknüpft, und deine noch vorhandenen Meilen sind ab Kartenausgabe wieder geschützt. Bereits verfallene Meilen kommen dadurch nicht zurück.
Welche Karte am besten zu deinem Umsatz passt, zeigt dir der MileGuy Kreditkarten-Vergleich.
Fazit: Behalten, wechseln oder kündigen?
Die Miles & More Kreditkarte ist ein Werkzeug gegen den Meilenverfall und ein Sammelbeschleuniger – beides kostet Geld. Wer ein nennenswertes Meilenkonto hat, behält mindestens die Blue, bis die Meilen eingelöst sind. Wer die Gold-Extras nicht nutzt, wechselt auf Blue. Kündigen solltest du erst, wenn dein Konto leer ist oder du die Meilen innerhalb der Karenzzeit sinnvoll einlösen kannst.
Kreditkarten-Rechner
Was bringt dir eine Karte bei deinem Umsatz – nach Gebühr und mit Willkommensbonus?
Rechner von MileGuy · ohne Gewähr